Más de 692 mil mipymes en México se suman al ecosistema de pagos digitales

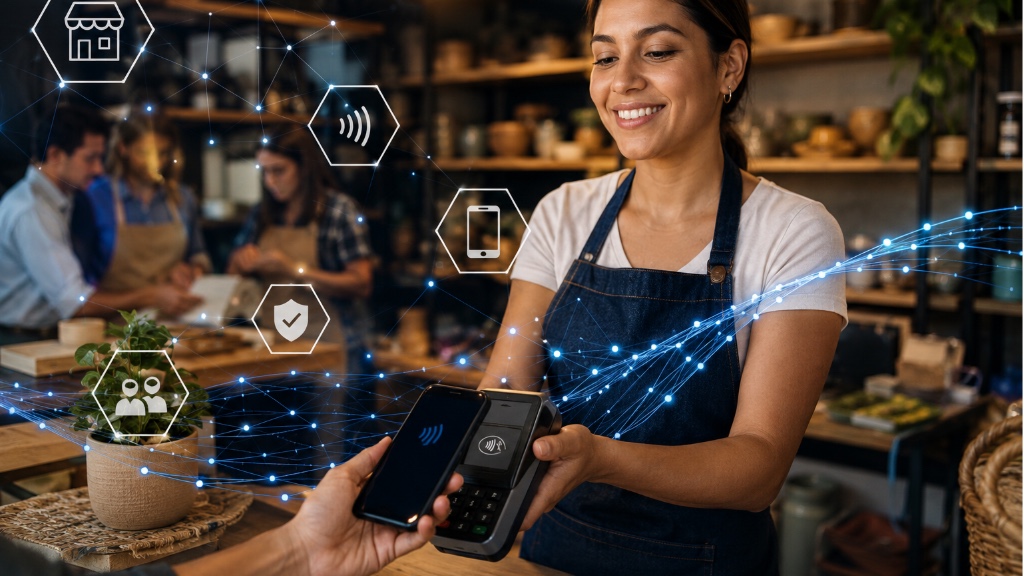
El programa Crece tu Mipyme logró incorporar a más de 692,000 micro, pequeñas y medianas empresas al ecosistema de pagos digitales.
La iniciativa “Crece tu Mipyme”, impulsada por la Secretaría de Economía en alianza con Visa, ha logrado integrar a más de 692,000 micro, pequeñas y medianas empresas al ecosistema de pagos digitales, superando con amplitud la meta original de 500,000 negocios prevista.
Lo que comenzó como un programa de inclusión financiera se ha convertido en una de las mayores plataformas de digitalización del comercio de menor escala en el país.
El impacto no solo se mide en cifras de adopción, sino en la forma en que estas empresas están operando.
De acuerdo con estimaciones de Visa, los negocios participantes han registrado un incremento promedio de 68 por ciento en sus ventas al comparar su primer mes con el último periodo de medición.
En paralelo, hoy reportan en promedio 16,909 pesos de ventas mensuales, alrededor de 36 transacciones y un ticket promedio de 464 pesos, una fotografía que revela un ecosistema de microempresas más activo, más transaccional y cada vez más integrado a la economía formal.
Detrás de este avance hay una arquitectura de colaboración poco común en el ecosistema financiero. De tres aliados iniciales se pasó a doce participantes que hoy sostienen la expansión del programa, entre ellos BBVA, Global Payments, Getnet, Clip, Mercado Pago, Banorte, BanBajío, Afirme, Hey Banco, Banco Azteca, Netpay y Multiva. Esta red ha permitido que la digitalización no sea un privilegio concentrado, sino una posibilidad distribuida a lo largo del territorio.
El modelo se ha apoyado en incentivos que reducen las barreras de entrada para los pequeños negocios, desde terminales sin costo inicial hasta esquemas de comisiones promocionales y soluciones tecnológicas que eliminan fricciones operativas. Entre ellas destaca Tap to Phone, que convierte un teléfono celular en una terminal de cobro, un cambio que ha redefinido la relación entre infraestructura y acceso para miles de comerciantes.
Pero más allá de la expansión visible, el fenómeno revela tensiones propias de una economía en transición. La digitalización avanza sobre fortalezas claras como la velocidad de adopción tecnológica, la maduración del ecosistema fintech y la creciente colaboración público privada que acelera la inclusión financiera. Al mismo tiempo, convive con debilidades estructurales que persisten en el mercado mexicano, como la dependencia del efectivo, la desigualdad en conectividad digital y la limitada alfabetización financiera en segmentos de menor tamaño.
En ese contraste también emergen oportunidades que podrían redefinir el futuro del sector. La generación de historiales transaccionales abre la puerta a nuevas formas de crédito, la integración de mipymes en cadenas de valor más sofisticadas y la expansión de servicios financieros basados en datos. El pequeño comercio deja de ser un espacio aislado y comienza a integrarse a una economía más interconectada y trazable.
Sin embargo, el avance no está exento de riesgos. La concentración del mercado de pagos en pocos actores, los retos de ciberseguridad y la sensibilidad de las comisiones en contextos de menor crecimiento económico representan amenazas latentes. A ello se suma un posible efecto de brecha digital entre negocios que logran integrarse plenamente al ecosistema y aquellos que permanecen anclados en esquemas tradicionales.
Hoy, México se encuentra en un punto de inflexión silencioso pero profundo. Lo que antes era una transición gradual hacia los pagos digitales se ha convertido en un cambio estructural en la forma de vender, comprar y crecer. Y en ese proceso, cada transacción deja de ser solo un intercambio de dinero para convertirse en una señal de cómo está evolucionando la economía real del país.
Colaboración: Editorial Auge.
Responses